A empresa teve o melhor ano de vendas da sua história, lucrou R$ 300 mil e terminou com R$ 110 mil a menos no banco. Por que o dinheiro diminuiu se a empresa teve lucro?
Imagine só: sua empresa fecha o ano com vendas de R$ 4 milhões e lucro líquido de R$ 300 mil — o melhor resultado que ela já teve. Mas o saldo nos bancos caiu de R$ 380 mil para R$ 270 mil, R$ 110 mil a menos!
O que aconteceu? O contador errou e na verdade foi prejuízo? O dinheiro sumiu?
Lucro e o saldo bancário estão corretos, mas comparar os dois diretamente não funciona, é preciso percorrer uma ponte que sai do lucro e chega até o caixa, e por baixo dela passa muita coisa que muda o saldo de caixa.
Para tomar boas decisões na sua empresa você precisa entender essa ponte entre lucro e caixa.
1. Lucro é medido na venda. Caixa, no recebimento
Quando você emite a nota fiscal, a venda entra no resultado. Naquele instante seu lucro aumentou, mesmo que o cliente só vá pagar em 60 dias. O contrário também vale: quando você compra estoque à vista, o dinheiro sai do caixa, mas nada aparece no resultado (lucro ou prejuízo) porque o estoque só vira custo no dia em que for vendido.
Ou seja: o resultado conta a história do lucro ou prejuízo das operações (compra, produção, venda, distribuição); o caixa conta a história dos pagamentos. As duas histórias têm os mesmos personagens vistos com cronologias diferentes.
Entre uma e outra existe um intervalo. Esse intervalo tem um tamanho em dias e um preço em reais, e
é disso que trata o resto deste artigo.
2. Onde o dinheiro ficou
Em setembro, a empresa decidiu fechar o ano vendendo mais. Para isso fez duas coisas que parecem razoáveis para quem quer aumentar vendas:
- Esticou o prazo para o cliente pagar. A campanha de fim de ano saiu com “compre agora, pague em 90 dias”, contra os 50 dias que a empresa praticava.
- Reforçou o estoque. Comprou antes e comprou mais, para não perder venda por falta de produto justamente no melhor mês.
E a tática deu certo! As vendas do ano subiram de R$ 3,6 milhões para R$ 4 milhões, e o lucro veio junto.
O problema é que, em 31 de dezembro, boa parte dessa venda ainda era promessa: nota emitida, lucro contabilizado, dinheiro na rua. E o estoque que sobrou da campanha continuava na prateleira.
Comparando o começo e o fim do ano, três contas do balanço se mexeram e chamam atenção:
| Conta | Início do ano | Fim do ano | Variação |
|---|---|---|---|
| Clientes a receber | R$ 500 mil | R$ 800 mil | +R$ 300 mil |
| Estoques | R$ 240 mil | R$ 500 mil | +R$ 260 mil |
| Fornecedores a pagar | R$ 270 mil | R$ 300 mil | +R$ 30 mil |
Cada uma dessas três contas representa uma coisa específica:
- Estoques: o valor de custo (compra) dos produtos, mercadorias e demais materiais que a empresa vende ou utiliza para produzir e entregar o que vende.
- Clientes a receber (ou Contas a receber): as vendas já realizadas a prazo que os clientes ainda não pagaram, porque ainda não venceram.
- Fornecedores a pagar: o que a empresa comprou de seus fornecedores a prazo e precisa pagar no vencimento de cada boleto.
Veja que existe uma sequência: primeiro você compra do fornecedor, que te vende a prazo; a mercadoria vai para o estoque; depois é vendida ao cliente, também a prazo; e o ciclo se fecha quando o cliente te paga e você paga o fornecedor.
É o ciclo Compra → Estoque/Produção → Venda → Recebimento → Pagamento de fornecedores. O trecho que vai da compra da mercadoria até o dinheiro do cliente entrar chama-se Ciclo Operacional. Descontando dele o prazo que o fornecedor te deu, sobra o Ciclo Financeiro — o pedaço que você banca com dinheiro seu.
Quando o ciclo financeiro é positivo, você paga o fornecedor antes de receber do cliente, e a diferença sai do seu bolso ou do banco. Quando é negativo, você recebe antes de pagar — é o caso do supermercado, que vende à vista e paga o fornecedor em 30 dias, e por isso opera sobrando caixa. O da nossa empresa é positivo. E ficou bem mais positivo, o que na verdade é ruim.
2.1. Analisando cada conta
Clientes e estoques: consumiram R$ 560 mil a mais do caixa:
- R$ 300 mil que a empresa vendeu e ainda não recebeu; mais
- R$ 260 mil de mercadoria comprada que ainda está na prateleira.
É dinheiro, mas dinheiro que só chega ao caixa depois de vender e receber do cliente.
Fornecedores: aumentaram o caixa em R$ 30 mil. Aumentar o que você deve ao fornecedor é uma forma de financiamento: ele está bancando parte do seu estoque, de graça: você deixa de gastar na hora em que compra, o que é positivo para o caixa. Só que, desta vez, ele bancou quase nada: o prazo com o fornecedor continuou o mesmo de sempre, e o saldo só subiu porque a empresa comprou mais.
Veja que uma hora ou outra tudo terá que ser pago, por isso dizemos que essas três contas acrescentam ou somam ao caixa.
Somando as três contas sobrou um consumo líquido de caixa de R$ 530 mil:
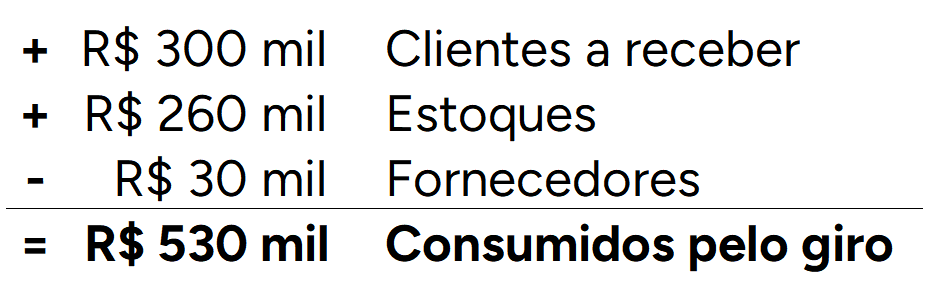
Guarde esse número. Na seção 5 ele encontra o lucro — junto com uma quarta peça, que não está no balanço.
3. Os ciclos em dias
Antes de falar em reais, vale medir quantos dias duram esses ciclos e para isso precisamos de três prazos.
- Prazo Médio de Estocagem (PME): Quanto tempo a mercadoria fica no estoque até ser vendida.
Você terminou o ano com R$ 400 mil em estoque → vendeu R$ 2,4 milhões no total (Custo das Vendas – CMV) → vendeu em média R$ 6.667 por dia (R$ 2,4 milhões ÷ 360 dias).
Então aquele estoque de R$ 400k seriam suficientes para cobrir 60 dias de vendas (R$ 400 mil ÷ R$ 6.667 = 60 dias).
De outra forma, se na média você vende (em custo de mercadoria) R$ 6.667 por dia, seu estoque de R$ 400 mil disponível talvez cubra 42 dias de vendas. - Prazo Médio de Recebimento (PMR). Quanto tempo o cliente demora a pagar.
Com R$ 700 mil a receber e vendas de R$ 4 milhões no ano → R$ 11.111 por dia → são 63 dias. - Prazo Médio de Pagamento (PMP). Quanto tempo você demora a pagar o fornecedor.
Com R$ 300 mil a pagar sobre os mesmos R$ 2,4 milhões de custo, são 45 dias na média (R$ 6.667 ÷ R$ 300 mil).
O ideal é calcular o valor total das compras do ano, abrangendo outras compras além das de estoques, mas para este exemplo ficamos só com as compras de estoques assumindo que o que foi vendido foi tudo o que foi comprado.
Agora as duas contas que interessam:
Esse é o caminho completo, da chegada da mercadoria até o dinheiro do cliente entrar.
78 dias é o tempo que você banca sozinho. Nos primeiros 45 dias quem financia é o fornecedor.
Nos 78 dias seguintes, é o seu dinheiro (ou o do banco).
Setenta e oito dias. Guarde esse número.
4. O ciclo em reais
Mas dias não pagam conta e com esse número ainda não dá para ter uma ideia do valor que você precisa para financiar o que seu fornecedor não financia. Para saber quanto custa esse intervalo vamos voltar ao balanço:
Necessidade de Capital de Giro (NCG) = (clientes + estoques) − fornecedores
= (700 + 400) − 300 = R$ 800 mil.
São R$ 800 mil parados dentro da operação. Não é dinheiro perdido, nem dinheiro mal gasto: é
dinheiro investido no giro da empresa, no ato de funcionar (comprar, estocar, produzir e vender). Enquanto a empresa vender o mesmo volume, com os mesmos prazos, esses R$ 800 mil ficam onde estão, não mudam.
E no começo do ano essa necessidade era de R$ 600 mil: (500 + 280) − 180. Ela cresceu R$ 200 mil, exatamente o consumo líquido que apuramos na seção 2. As duas contas fecham porque são a mesma
conta, vista de dois ângulos.
Por que não dá para multiplicar 78 dias pelas vendas do dia
A tentação é fazer 78 × R$ 11.111 = R$ 867 mil e parar por aí. Não fecha, e o motivo é sutil:
- estoque e fornecedor giram sobre o custo, não sobre a venda. Colocando tudo na base de dias de venda são 63 dias de clientes + 36 de estoque − 27 de fornecedor = 72 dias de venda.
- E 72 × R$ 11.111 dá os R$ 800 mil certinhos. O ciclo financeiro de 78 dias serve para gerenciar a operação; para converter em dinheiro, use os saldos.
5. A ponte entre o Lucro e o Caixa
Com as peças na mesa, a queda dos R$ 110 mil deixa de ser mistério:
| Valores | |
|---|---|
| Lucro líquido | R$ 300 mil |
| + Depreciação | R$ 120 mil |
| = EBITDA (lucro líquido sem depreciação) | R$ 420 mil |
| − Aumento da Necessidade de Capital de Giro | −R$ 200 mil |
| = Caixa gerado pela operação | R$ 220 mil |
| − Investimentos | −R$ 150 mil |
| − Amortização de dívida e juros | −R$ 180 mil |
| = Variação do caixa | −R$ 110 mil |
Três observações sobre essa tabela.
A depreciação é adicionada ao lucro líquido porque ela reduziu o lucro sem tirar dinheiro do caixa, o equipamento foi pago lá atrás ou pode estar financiado, mas a depreciação não é desembolso de dinheiro, é despesa apenas (na verdade é tipo uma reserva do lucro, mas isso é um assunto mais aprofundado).
O giro sai (variação de clientes, estoques e fornecedores) porque, ao contrário, ele tirou (ou ainda vai tirar) dinheiro sem passar pelo resultado. Os R$ 200 mil foram para dentro de clientes e estoques.
Vemos então que a operação da sua empresa é saudável, gerou R$ 220 mil — principalmente por causa do lucro líquido sem a depreciação (famoso EBITDA).
O caixa caiu por duas decisões que não têm nada a ver com a operação: R$ 150 mil investidos em imobilizado e R$ 180 mil devolvidos ao banco (pagando empréstimos e financiamentos).
Uma empresa pode perfeitamente terminar o ano com menos dinheiro tendo feito tudo certo, o que não é um problema, pois o objetivo é gerar lucro para financiar o crescimento da empresa com recursos próprios, sem depender de bancão, a não ser que você consiga um “jurinho baixinho”. Vai ser um problema de verdade se os investimentos forem mal feitos e executados de forma que não gerem retorno financeiro adequado.
6. O que muda a conta
Se os R$ 800 mil investidos na operação incomodam — e em geral incomodam, porque quase sempre são financiados por banco, há três alavancas que podem reduzi-lo. Em ordem de esforço, da menor para a maior:
- Prazo de recebimento: REDUZIR, cada dia a menos no PMR libera R$ 11.111. Reduzir de 63 para 45 dias devolve cerca de R$ 200 mil ao caixa. É a alavanca mais rápida e a mais negociável: desconto para pagamento antecipado, cobrança com régua, política de crédito por cliente.
- Giro de estoque: REDUZIR, cada dia a menos no PME libera R$ 6.667. É mais lento porque depende de previsão de demanda e de conversa com o fornecedor, mas é onde costuma haver mais gordura.
- Prazo de fornecedor: AUMENTAR, cada dia a mais no PMP libera R$ 6.667. É a alavanca mais barata no papel e a mais perigosa na prática: esticar prazo sem negociar custa relacionamento e, muitas vezes, preço e atendimento.
Repare que nenhuma delas é “vender mais”. Vender mais, sem mexer nos prazos, aumenta a necessidade de giro e é por isso que existem empresas que crescem e quebram. Mas esse é assunto para outro artigo.
Uma última observação
A necessidade de capital de giro que se calcula pelo balanço é uma fotografia do que já aconteceu.
Ela diz o que a empresa precisou, não o que vai precisar.
Se o mês que vem tiver outro volume de vendas, outros prazos ou outro mix, a conta é outra — e é aí que você precisa da contabilidade gerencial no seu planejamento financeiro.